Spłaciłeś kredyt frankowy?
Prawdopodobnie bank wciąż jest Ci winien pieniądze!
Zamknięcie kredytu nie zamyka drogi do zwrotu nadpłaty wraz z odsetkami.
Sprawdź bezpłatnie, czy w Twojej sprawie można jeszcze pozwać bank.
- najdłuższy okres od spłaty kredytu do pozwania banku
- 14 lat
- wygranych spraw
- 300+
- korzyści klientów
- 52+ mln zł
- banki, z którymi wygraliśmy
- 22
Dane obejmują wszystkie sprawy prowadzone przez kancelarię przeciwko bankom.
Spłacony kredyt frankowy - czy możesz jeszcze pozwać bank?
Myślisz, że jest za późno?
Banki właśnie na to liczą!
Wielu byłych Frankowiczów żyje w przekonaniu, że skoro kredyt został spłacony, a hipoteka wykreślona, temat jest zamknięty. To nieprawda.
Orzecznictwo TSUE i Sądu Najwyższego stoi po stronie konsumenta. Termin przedawnienia nie biegnie od momentu podpisania umowy czy spłaty ostatniej raty, ale najczęściej od momentu, w którym dowiedziałeś się o wadliwości umowy.
Nawet jeżeli spłaciłeś kredyt kilka lat temu, warto zweryfikować możliwość dochodzenia roszczeń. Więcej wyjaśniamy we wpisie o pozwie po całkowitej spłacie kredytu.
Realny zwrot środków
Przy kredycie spłaconym wygrana oznacza realny zwrot środków na Twoje konto
Klienci z aktywnymi kredytami walczą głównie o zmniejszenie zadłużenia. Przy kredycie spłaconym przedmiotem roszczenia jest zwrot środków pieniężnych rozliczonych z bankiem na podstawie nieważnej umowy.
Wygrywając proces o unieważnienie umowy spłaconego kredytu, możesz dochodzić zwrotu nadpłaty, czyli różnicy między sumą wpłat do banku a wypłaconym kapitałem, oraz odsetek ustawowych za opóźnienie.
Stawka odsetek ustawowych za opóźnienie wynosi obecnie 9,25% w skali roku (stan na 13 sierpnia 2026 r.). Odsetki są naliczane od terminu, od którego bank pozostaje w opóźnieniu.
Orientacyjną skalę możliwych rozliczeń możesz sprawdzić w naszym kalkulatorze korzyści. Dokładna wysokość roszczenia wymaga analizy dokumentów i historii spłat.
Przykład z naszego orzecznictwa
Jak to wygląda w konkretnej sprawie
- Od spłaty kredytu do pozwu
- ok. 11 lat
- Kwota wypłaconego kredytu
- 189.180 zł
- Suma wpłat do banku
- ok. 321.690 zł
- Zasądzony zwrot
- 132.510 zł
- Zasądzone odsetki
- 13.243 zł
Dane na podstawie wyroku Sądu Okręgowego w Legnicy z 10 czerwca 2025 r. w sprawie I C 1470/24.
Kalkulator korzyści
Ile bank może być Ci winien?
Oszacuj korzyści z unieważnienia Twojej umowy.
Kalkulacja jest bezpłatna i nie wymaga podania danych kontaktowych.
Wynik poznasz od razu.
Podaj podstawowe dane kredytu, a policzymy orientacyjną kwotę. Bez podawania e-maila i numeru telefonu.
Pomożemy Ci uzyskać potrzebne dokumenty
Nie dysponujesz już dokumentami?
Poradzimy sobie z tym!
Brak dokumentów nie musi zamykać drogi do analizy sprawy.
Przygotujemy pisma o wydanie pełnej historii spłat oraz kopii umowy kredytowej.
Bank ma obowiązek wydać dokumenty związane z kredytem także wtedy, gdy został on spłacony wiele lat temu.
Jeżeli bank odmówi wydania dokumentów, przygotujemy w Twoim imieniu wniosek o interwencję do Rzecznika Finansowego.
Wyroki naszej kancelarii
Zobacz wyroki w sprawach spłaconych kredytów frankowych
- Rok spłaty kredytu
- 2010
- Zasądzony zwrot
- 117.129 zł
- Sygnatura
- I C 848/24
- Rok spłaty kredytu
- 2013
- Zasądzony zwrot
- 132.693 zł
- Sygnatura
- I C 1470/24
- Rok spłaty kredytu
- 2015
- Zasądzony zwrot
- 112.700 zł
- Sygnatura
- XII 1 C 693/24
- Rok spłaty kredytu
- 2016
- Zasądzony zwrot
- 125.600 zł
- Sygnatura
- I C 1592/24
Opinie klientów
115 opinii w Google. Średnia: 5,0

-
Kinga Łaszcz1 opinia


Z czystym sumieniem mogę polecić Kancelarię Adwokacką Pręda. Pełen profesjonalizm, bardzo dobry kontakt - informacje przekazywane o każdym kroku (wysłanym piśmie, doręczonym piśmie). Żadnych ukrytych kosztów - warunki ustalone przy podpisywaniu umowy nie uległy zmianie w trakcie. To co obiecali to zrobili. Jestem bardzo wdzięczna za pomoc. Mój kredyt frankowy jest już przeszłością. Dziękuję bardzo
-
Remigiusz Maszczyk1 opinia
Serdeczne podziękowania dla mecenasa Bartosza Prędy. Nasza sprawa kredytu frankowego zaciągniętego w 2007 roku w Polbanku trafiła do pana mecenasa w lipcu 2024. Po wyroku sądu I instancji bank się odwołał ale oczywiście pan mecenas nie miał wątpliwości co do wygranej sprawy i w czerwcu 2026 po wyroku sądu II instancji ostateczna wygrana. Pełen profesjonalizm, zaangażowanie, wszystko dopięte na ostatni guzik. Świetny kontakt na każdym etapie sprawy. Naprawdę gorąco polecam wszystkim którzy mają kredyty w franku szwajcarskim.
-
Paweł Kula1 opinia
Z pełnym przekonaniem polecam współpracę z tą kancelarią. Od samego początku spotkałem się z ogromnym profesjonalizmem, rzetelnością oraz pełnym zaangażowaniem w moją sprawę. Każdy etap procesu był mi dokładnie i zrozumiale wyjaśniony, a kontakt z adwokatem był sprawny i bezproblemowy. Dzięki ogromnej wiedzy i skuteczności zespołu sprawa zakończyła się pełnym sukcesem. Z pewnością skorzystam z usług kancelarii ponownie, jeśli zajdzie taka potrzeba!
-
Kamil Buczek1 opinia
Polecam Kancelarię "Pręda" i mecenasa Bartosza. Pełen profesjonalizm. Sprawa kredytu frankowego zakończona korzystną ugodą.


Przebieg sprawy
Od analizy umowy do przelewu zasądzonych środków
-
Przeanalizujemy Twoją umowę
- Bezpłatnie ocenimy, czy w Twojej sprawie są podstawy do pozwania banku i czy roszczenia nie są przedawnione.
-
Uzyskamy dokumenty i wyliczymy roszczenie
- Wystąpimy do banku o umowę i pełną historię spłat, a nasz analityk ustali kwotę do dochodzenia.
-
Wezwiemy bank do zapłaty
- Od tego momentu naliczają się odsetki ustawowe za opóźnienie.
-
Poprowadzimy sprawę w sądzie
- Złożymy pozew i będziemy Cię reprezentować, informując o każdej czynności.
-
Rozliczymy się z bankiem
- Po prawomocnym wyroku wyegzekwujemy zasądzone kwoty wraz z odsetkami.
Warunki współpracy
Na jakich zasadach prowadzimy sprawy
-
Wiesz, ile zapłacisz, zanim zaczniemy
- Wynagrodzenie jest zapisane w umowie i nie zmienia się w trakcie sprawy. Żadnych dopłat za pisma, opinie ani kolejne instancje. Część wynagrodzenia zapłacisz dopiero po zakończeniu sprawy.
-
Rozmawiasz z adwokatem, nie z konsultantem
- Twoją sprawę od początku do końca prowadzi ten sam adwokat. Możesz skontaktować się z nim bezpośrednio. Nie przekazujemy spraw do obsługi zewnętrznej.
-
Nie musisz się niczym zajmować
- Zbieramy dokumenty, wyliczamy roszczenia, prowadzimy proces, a po wyroku egzekwujemy zasądzone kwoty i rozliczamy Cię z bankiem. O wszystkim na bieżąco Cię informujemy.
-
Analiza Twojej sprawy jest bezpłatna
- Przeanalizujemy Twoją sprawę i powiemy wprost, czy widzimy podstawy do pozwania banku - również wtedy, gdy odpowiedź brzmi „nie”. Nie płacisz za dowiedzenie się, na czym stoisz.
FAQ
Najczęstsze pytania po spłacie kredytu

Odpowiadając krótko: tak, można pozwać bank także po całkowitej spłacie kredytu. Nieco więcej na ten temat przeczytasz na naszym blogu.
Przeczytaj artykuł: Czy można pozwać bank po całkowitej spłacie kredytu?
Nic nie stoi na przeszkodzie, by pozew przeciwko bankowi złożył tylko jeden z byłych małżonków.
Tak. O ile roszczenia majątkowe ulegają przedawnieniu, to zgodnie z dominującą obecnie w orzecznictwie koncepcją, okres przedawnienia należy liczyć od momentu, w którym kredytobiorca dowiedział się o tym, że jego umowa zawiera postanowienia niedozwolone oraz o prawach, jakie mu w związku z tym przysługują.
Śmierć kredytobiorcy nie wyłącza możliwości pozwania banku. Roszczenia wynikające z nieważności umowy wchodzą do spadku i mogą być skutecznie dochodzone przez spadkobierców.
Kim jesteśmy?
Poznaj nasz zespół
Od 2017 r. prowadzimy spory dotyczące kredytów frankowych i kredytów w euro.
Dowiedz się więcej o nas .
-

Bartosz Pręda
adwokat
-

Wiktoria Rajzynger
adwokat
-
Joanna Krajewska
adwokat
-
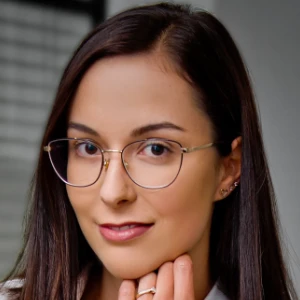
Beata Mital-Goryczka
aplikantka adwokacka
-
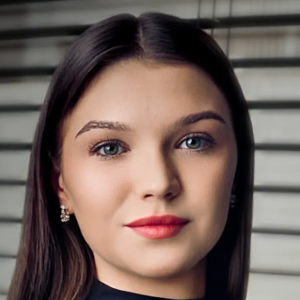
Wiktoria Gil
asystentka prawna
Bezpłatna analiza
Sprawdź, czy możesz jeszcze pozwać bank
Tylko 2 kroki - zajmie to około minuty. Później opcjonalnie możesz dodać szczegóły lub załączyć umowę.
Analiza przygotowana przez adwokata w ciągu 24 godzin.
Bezpłatnie i bez żadnych zobowiązań.